Отправка 200 долларов за границу стоит в среднем 6,36% от суммы: такую цифру Всемирный банк зафиксировал в отчёте Remittance Prices Worldwide за третий квартал 2025 года. Через классический банк выходит около 15%, через цифровой сервис втрое дешевле. Разброс гигантский, и в какую его часть попадёте вы, решает один выбор: каким каналом отправлять. Международные переводы денег давно перестали быть выбором из двух вариантов.
Решение сводится к четырём переменным: цена с учётом курсовой наценки, скорость зачисления, доступность направления и требования комплаенса к документам. Универсального победителя нет. Канал, идеальный для гонорара в 800 долларов, бесполезен при оплате контейнера из Шэньчжэня.
У фрилансера и импортёра болит разное. Первому важно, чтобы 1500 евро от заказчика дошли без потерь и не вызвали вопросов у налоговой. Второму критичен срок: поставщик держит бронь на партию 48 часов.
Сравнение сервисов начинают не с сайтов, а с собственных требований. Зафиксируйте четыре параметра:
Чем крупнее сумма, тем сильнее смещается приоритет. На 300 долларах разница между 1% и 4% составляет девять долларов. На 30 000 та же арифметика даёт 900, то есть стоимость приличного авиабилета.
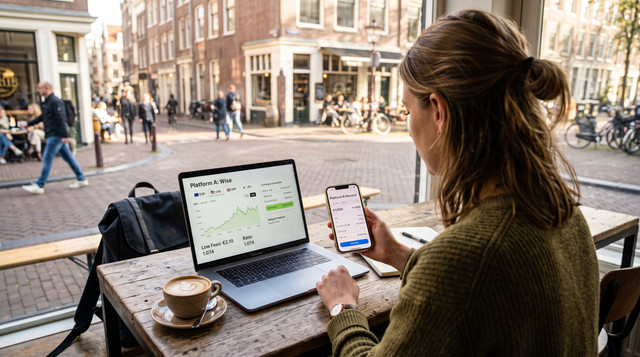
Главные потери сидят не в строке «комиссия», а в обменном курсе. Оператор берёт межбанковский курс, добавляет 1-4% и показывает результат как собственную котировку. Формально отправка бесплатна, фактически вы отдали больше, чем в банке с честным тарифом.
Считайте иначе: сравнивайте не проценты, а сумму, которую получатель увидит на счёте. Возьмите курс на XE, умножьте на отправляемую сумму и вычтите обещанный сервисом результат. Разница и есть цена. Wise выносит наценку отдельной строкой, конкуренты чаще прячут её в котировке.
Третий слой расходов появляется в цепочке банков-корреспондентов. Классический SWIFT-платёж проходит через один-три промежуточных банка, и каждый вправе удержать 15-30 долларов. Опция OUR переносит эти расходы на плательщика, зато поднимает цену на старте.
Пример из практики: дизайнер из Тбилиси получал 4000 долларов от американского клиента. Банк списал 0,5% за входящий платёж, корреспондент удержал 25 долларов, конвертация в лари прошла с наценкой 2,3%. На счёт легло 3863 доллара. Потеря в 137 долларов нигде не называлась комиссией.
Рабочих вариантов четыре группы: банковский SWIFT и SEPA, финтех-платформы, платёжные агенты с сетью касс и маршруты через стейблкоины. Каждая выигрывает в своём сценарии и проваливается в чужом. Вопрос лишь в том, какой сценарий ваш.
Банки предсказуемы, но дороги. Всемирный банк оценил среднюю цену отправки через банк почти в 15% от суммы, тогда как цифровые операторы уложились в 3,5%. Разрыв объясняется инфраструктурой: отделения и комплаенс кто-то оплачивает.
Карта ниже грубая, зато отсекает заведомо неподходящие инструменты. Типовые задачи ложатся на каналы так:
Стейблкоины закрыли часть ниши и добавили рисков. Отправка USDT доходит за минуты и стоит центы, зато на входе и выходе вас ждут P2P-площадки. Там прибавилось мошенников, а крупные операции с незнакомыми получателями попадают под контроль по 115-ФЗ.
Скорость зависит от инфраструктуры коридора, а не от размера суммы. Внутри еврозоны деньги приходят за секунды, между континентами через корреспондентов - за один-три рабочих дня. Разброс задаёт число посредников на маршруте.
С 9 октября 2025 года банки еврозоны обязаны не только принимать, но и отправлять мгновенные платежи в евро круглосуточно. Регламент ЕС 2024/886 отводит на зачисление 10 секунд и требует сверять имя получателя с номером IBAN до списания. Странам ЕС вне зоны евро дали отсрочку до 2027 года.
Ещё одно изменение затронуло SWIFT: 22 ноября 2025 года сеть завершила переход на ISO 20022 и вывела из оборота устаревшие MT-сообщения. Через неё работают свыше 11 000 организаций более чем в 200 странах. Зависаний из-за криво заполненного адреса стало меньше, но опечатка в реквизитах всё ещё стоит двух-трёх дней розыска.
Отдельный фактор - время отсечки. Платёж, отправленный в пятницу вечером, уйдёт утром понедельника. Уточните у менеджера MoneyPort медианный срок именно на вашем направлении: сервис закрывает 128 стран и 50 валют, а Дубай и Буэнос-Айрес ведут себя по-разному.
Проверить оператора можно за 15 минут по открытым источникам. Смотрят на юридическое лицо, историю отзывов, верификацию у мониторингов и состав закрывающих документов. Этого хватает, чтобы отсечь схемы, живущие один сезон.
Бумаги отличают зрелый сервис от однодневки. Фрилансеру нужен инвойс и подтверждение поступления для налоговой, импортёру - комплект под валютный контроль. Уклончивый ответ на такой вопрос обернётся проблемой через квартал, когда придёт запрос из банка.
Чек-лист ниже короткий и работает для любого сервиса. Пройдитесь по нему до первого платежа:
Тестовая отправка снимает остаток вопросов. Прогоните 500-1000 долларов, замерьте фактический срок и сверьте зачисленную сумму с расчётом. Порог для частных клиентов в MoneyPort начинается от 500 долларов, для бизнеса от 3000. Дальше крупную сумму вы отправляете с понятными ожиданиями.
