На витрине вы прикинули один платёж. После заполнения анкеты увидели другую сумму, а перед последней кнопкой открыли документ с новой датой возврата. Какая версия настоящая? Все три могли появиться последовательно без чьей-либо ошибки: публичный расчёт показывает пример, персональное предложение учитывает рассмотренную заявку, договор фиксирует обязательство. Но соглашаться с неожиданной разницей только потому, что «так посчитала система», не нужно.
Проверяйте не один процент, а цепочку изменений. Когда и почему поменялись сумма к выдаче, полный возврат, дата и способ платежа? Если ответ не получается из доступных документов, оформление лучше остановить до разъяснения. Это не борьба с калькулятором, а проверка того, что вы действительно собираетесь подписать.
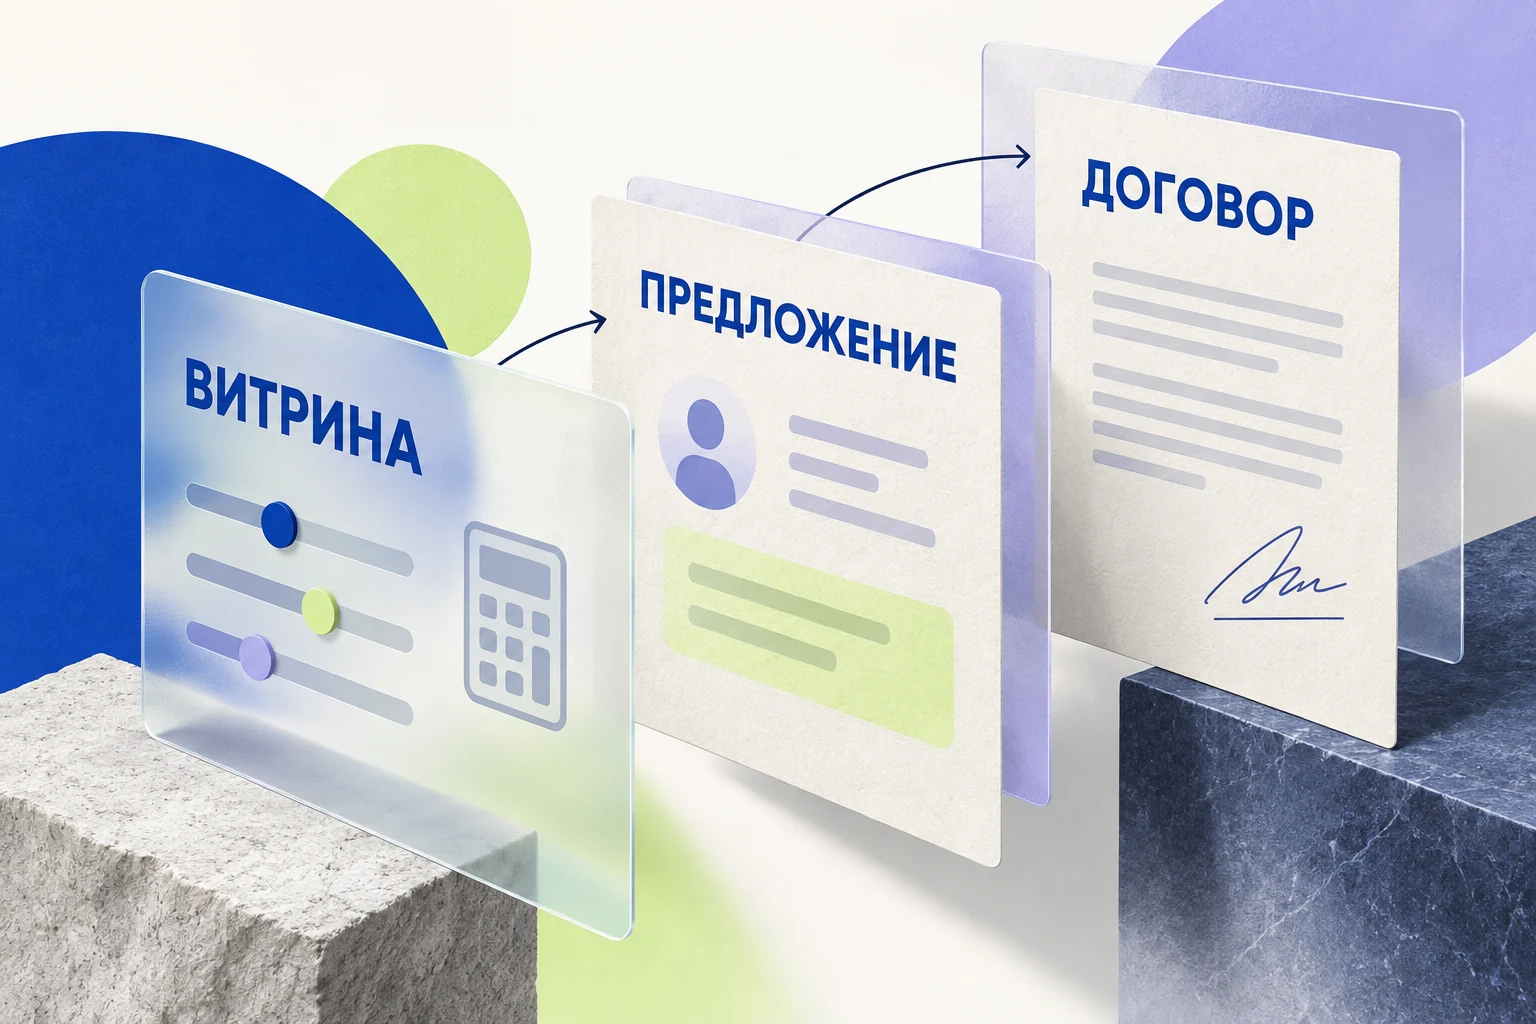
Калькулятор помогает понять порядок цифр при выбранных сумме и сроке. Но вы могли смотреть на пример для нового клиента, другой даты выдачи или другого способа возврата. Даже когда исходные данные совпадают, витрина не заменяет индивидуальные условия. Сохраните её только как точку сравнения: снимок экрана с датой, выбранной суммой и сроком пригодится, если позже захотите разобраться, откуда взялось ожидание.
Сравнивая условия Zaimer с другими вариантами, относитесь к справочной странице как к началу проверки, а не к готовому договору. Для решения о займе нужны документы самого кредитора, предоставленные именно вам. Не переносите цифру из общего описания в личный бюджет без этого шага.
Проверенная заявка может закончиться предложением с другой суммой или сроком, чем вы вводили. Иногда меняется дата возврата, иногда способ погашения. Прочитайте все строки вместе: меньшая сумма к выдаче не обязательно означает меньший платёж в удобную дату. На экране с результатом запишите четыре величины: сколько поступит, сколько вернёте, когда вернёте и каким способом.
Если на этом этапе вы видите только краткое сообщение без полного документа, не подтверждайте обязательство по памяти. Откройте индивидуальные условия и общие правила, которые сопровождают предложение. Банк России относит срок возврата потребительского займа к индивидуальным условиям договора. Именно там ищите дату, а не в старом изображении калькулятора.
Не пытайтесь «исправить» расхождение несколькими новыми анкетами с выдуманными данными. Если новая сумма не покрывает исходный расход или дата попадает до ожидаемого дохода, предложение просто не решает вашу задачу. Отказаться от неподходящего варианта до оформления легче, чем потом подстраивать бюджет под него.
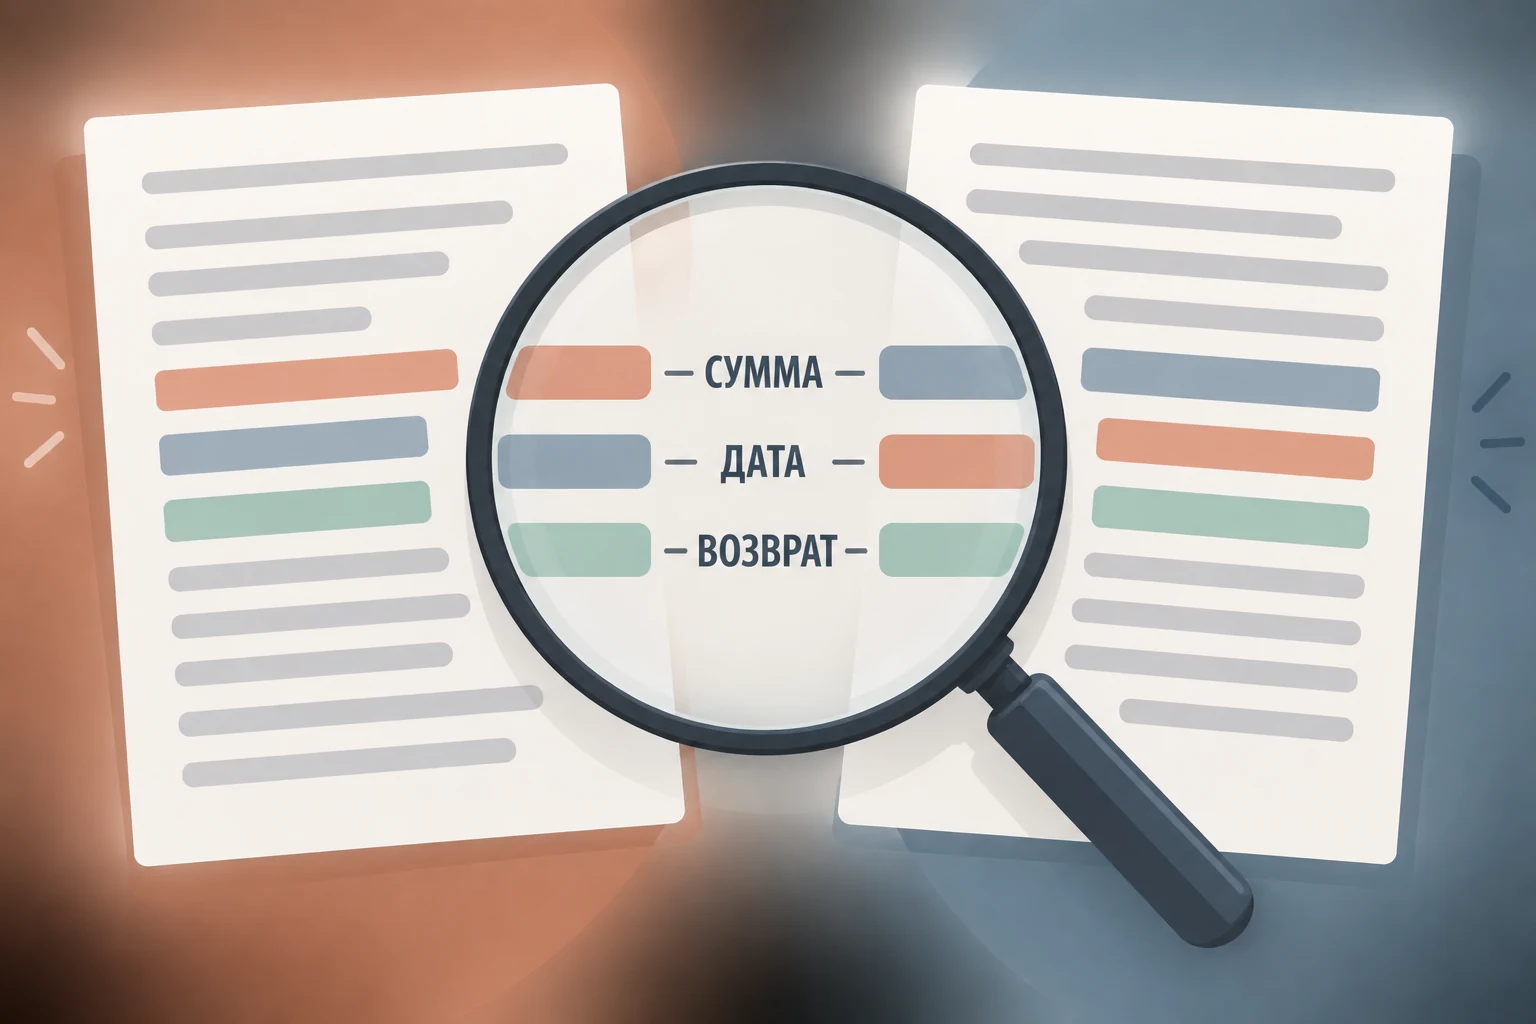
Откройте последнюю доступную версию договора непосредственно перед подтверждением. Проверьте юридического кредитора, сумму, полную стоимость, даты платежей и порядок возврата. Если документ загрузился заново или вы вернулись к нему после паузы, сравните его с сохранённым персональным предложением. Важна именно версия, с которой вы соглашаетесь сейчас.
Удобно сделать небольшой лист расхождений: «планировал получить», «предложили после анкеты», «написано в договоре». Напротив каждой строки поставьте сумму и дату. Если различие объясняется изменённым сроком, пересчитайте общий возврат и проверьте посильность платежа. Если причину не видно, спросите кредитора через официальный канал и сохраните ответ. Не передавайте код подтверждения человеку, который обещает исправить договор по телефону.
Особенно внимательно смотрите на дату платежа, если доход поступает нерегулярно. Даже небольшое изменение числа месяца может сделать возврат неудобным. Не компенсируйте это надеждой на досрочное поступление денег; сравнивайте с подтверждёнными выплатами и обязательными расходами. Красивый итог в калькуляторе не исправит дату в подписанном документе.
Продолжать можно, если каждая разница понятна, финальные цифры устраивают вас и документы доступны для сохранения. Остановиться стоит, если сумма выдачи ниже необходимой, график не совпадает с доходом или компания не может объяснить новый пункт. Даже если предложение придётся получить заново, пауза безопаснее согласия с непонятной версией.
После решения сохраните последнюю редакцию индивидуальных условий и связанные уведомления. Если вы отказались, это тоже законченный результат проверки, а не сбой. Если согласились, дальнейшие платежи сверяйте уже с заключённым договором, а не со снимком первой витрины. Три версии нужны для понимания пути решения, но обязательство определяет последняя согласованная версия.